Las disposiciones legales del Código Fiscal de la Federación y las administrativas de la RMF para 2015, no hacen distingo entre los contribuyentes en general y los que tengan la forma de una Asociación Civil o sean donatarias autorizadas por el SAT, por ende les aplican las mismas obligaciones y facilidades en materia de comprobación fiscal.
Categoría de ayuda
Comprobación Fiscal (CFDI)
Consulta respuestas, soluciones y recomendaciones relacionadas con Comprobación Fiscal (CFDI).
76
preguntas publicadas
ContadorMx
Centro de ayuda
Preguntas frecuentes
Respuestas sobre Comprobación Fiscal (CFDI)
76
resultados
Sí, con las facturas electrónicas se pueden deducir los gastos efectuados, pudiendo consultar su autenticidad en la página de Internet del SAT, si el número de folio que ampara la factura electrónica fue autorizado al emisor y si el certificado que ampare el sello digital se encontraba vigente y registrado al momento de la emisión.
https://www.sat.gob.mx/informacion_fiscal/factura_electronica/Paginas/verificacion_comprobantes.aspx
No es correcto registrar cantidad en negativo en las facturas electrónicas.
La Factura Electrónica de líneas aéreas, se deberá llenar considerando la cantidad total, incluso la tarifa de uso aeroportuario (TUA) y los cargos adicionales que existieran en su caso.
Ahora bien, al incluir el complemento de Aerolíneas, deberá considerarse para su conformación lo siguiente:
1.- Para el atributo TUA se deberá indicar el importe del TUA aplicable al boleto.
2.- Para el atributo Total Cargos, se deberá manifestar el total de cargos adicionales al TUA que se apliquen en su caso.
Se reiterara, la líneas aéreas deberán generar la Factura Electrónica, integrando la cantidad total y en el complemento Aerolíneas, se deberá especificar lo señalado en los puntos 1 y 2
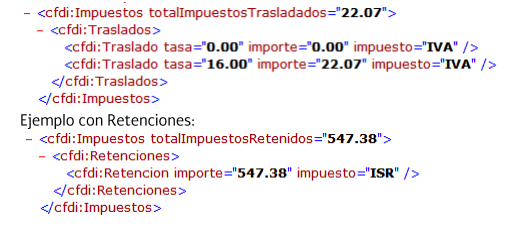
Se debe incluir tanto el detalle de los traslados o retenciones como el total correspondiente. Si no se trasladan o retienen impuestos, no se debe declarar el detalle ni el total de impuestos.
Ejemplo con traslados:
No, el Proveedor no deberá rechazar la factura Electrónica cuando el contribuyente en el atributo “Folio” del Anexo 20 ingrese caracteres alfabéticos o alfanuméricos, debido a que este campo es opcional y de control interno del contribuyente.
Sí, esto es posible; pueden darse diferencias en los relojes de los sistemas que originen estas situaciones; no existe problema en estos casos, siempre y cuando la diferencia de tiempo entre su emisión y el sellado del Auxiliar de Factura Electrónica (PAC) no sea mayor a 5 minutos.
Para el caso de las facturas electrónicas emitidas en el Estado de Quintana Roo, derivado del cambio de zona horario en el cual se adelantó una hora en el reloj a partir del 1 de febrero de 2015 en dicha entidad, la diferencia entre su emisión y el sellado del Auxiliar de Factura Electrónica (PAC) pueden variar en 65 minutos.
Sí, esto es posible; pueden darse diferencias en los relojes de los sistemas que originen estas situaciones; no existe problema en estos casos, siempre y cuando la diferencia de tiempo entre su emisión y el sellado del Auxiliar de Factura Electrónica (PAC) no sea mayor a 5 minutos.
Para el caso de las facturas electrónicas emitidas en el Estado de Quintana Roo, derivado del cambio de zona horario en el cual se adelantó una hora en el reloj a partir del 1 de febrero de 2015 en dicha entidad, la diferencia entre su emisión y el sellado del Auxiliar de Factura Electrónica (PAC) pueden variar en 65 minutos.
No, pueden dejar de proporcionar esa constancia cuando las personas física expida una Factura Electrónica con el monto de los impuestos retenidos, Dicha factura se considera una constancia de retención.
Fundamento Legal: Artículo 1.13 del Decreto que compila diversos beneficios fiscales y establece medidas de simplificación administrativa publicado en el Diario Oficial de la Federación el 26 de diciembre de 2013
La información correspondiente a retención de 5 al millar, deberá incorporarse en el complemento otros derechos e impuestos de la siguiente forma: en el atributo ImpLocRetenido especificar el concepto de la retención de conformidad con el Art. 191 de la Ley federal de Derechos, en el atributo importe especificar el monto retenido.
En el caso de monto por concepto de Impuestos Especial sobre Producción y Servicios resultantes de la aplicación de cuotas, estos deberán asentarse en la factura electrónica, en el apartado correspondiente, identificándolos como a la tasa del 0%.
Al ser un aprovechamiento, no podría facturarse como un concepto más dentro del comprobante, por lo que al no existir un complemento específico para tal efecto de sebe utilizar el complemento “Otros derechos e impuestos”, colocando en el atributo “Tasa” el valor “0.00”.
Explora el Centro de ayuda
Otras categorías
Emisión de CFDI
126 FAQs
→
Soporte Tecnico
81 FAQs
→
Contabilidad en Linea de ContadorMx
66 FAQs
→
Programas de Facturación
27 FAQs
→
Comercio Exterior
25 FAQs
→
CFDI Nóminas
24 FAQs
→
Gestión de Despacho Contable (ServiNet)
24 FAQs
→
Complemento para recepción de pagos
17 FAQs
→
Facturación en Línea CMX
10 FAQs
→
Realizar compras en ContadorMx
7 FAQs
→
Soporte ContadorMx
¿No encontraste la respuesta?
Busca en todas nuestras preguntas frecuentes o ponte en contacto con nuestro equipo.