No es correcto registrar cantidad en negativo en las facturas electrónicas.
Soporte ContadorMx
Centro de ayuda
Encuentra respuestas sobre facturación, CFDI, cursos, herramientas, compras y el uso de tu cuenta ContadorMx.
Ejemplos:
CFDI 4.0,
SAT,
facturación,
descargas,
cursos
Preguntas frecuentes
Encuentra tu respuesta
504
resultados
La Factura Electrónica de líneas aéreas, se deberá llenar considerando la cantidad total, incluso la tarifa de uso aeroportuario (TUA) y los cargos adicionales que existieran en su caso.
Ahora bien, al incluir el complemento de Aerolíneas, deberá considerarse para su conformación lo siguiente:
1.- Para el atributo TUA se deberá indicar el importe del TUA aplicable al boleto.
2.- Para el atributo Total Cargos, se deberá manifestar el total de cargos adicionales al TUA que se apliquen en su caso.
Se reiterara, la líneas aéreas deberán generar la Factura Electrónica, integrando la cantidad total y en el complemento Aerolíneas, se deberá especificar lo señalado en los puntos 1 y 2
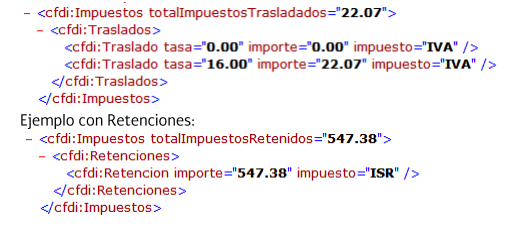
Se debe incluir tanto el detalle de los traslados o retenciones como el total correspondiente. Si no se trasladan o retienen impuestos, no se debe declarar el detalle ni el total de impuestos.
Ejemplo con traslados:
No, el Proveedor no deberá rechazar la factura Electrónica cuando el contribuyente en el atributo “Folio” del Anexo 20 ingrese caracteres alfabéticos o alfanuméricos, debido a que este campo es opcional y de control interno del contribuyente.
Sí, esto es posible; pueden darse diferencias en los relojes de los sistemas que originen estas situaciones; no existe problema en estos casos, siempre y cuando la diferencia de tiempo entre su emisión y el sellado del Auxiliar de Factura Electrónica (PAC) no sea mayor a 5 minutos.
Para el caso de las facturas electrónicas emitidas en el Estado de Quintana Roo, derivado del cambio de zona horario en el cual se adelantó una hora en el reloj a partir del 1 de febrero de 2015 en dicha entidad, la diferencia entre su emisión y el sellado del Auxiliar de Factura Electrónica (PAC) pueden variar en 65 minutos.
No, pueden dejar de proporcionar esa constancia cuando las personas física expida una Factura Electrónica con el monto de los impuestos retenidos, Dicha factura se considera una constancia de retención.
Fundamento Legal: Artículo 1.13 del Decreto que compila diversos beneficios fiscales y establece medidas de simplificación administrativa publicado en el Diario Oficial de la Federación el 26 de diciembre de 2013
La información correspondiente a retención de 5 al millar, deberá incorporarse en el complemento otros derechos e impuestos de la siguiente forma: en el atributo ImpLocRetenido especificar el concepto de la retención de conformidad con el Art. 191 de la Ley federal de Derechos, en el atributo importe especificar el monto retenido.
En el caso de monto por concepto de Impuestos Especial sobre Producción y Servicios resultantes de la aplicación de cuotas, estos deberán asentarse en la factura electrónica, en el apartado correspondiente, identificándolos como a la tasa del 0%.
Al ser un aprovechamiento, no podría facturarse como un concepto más dentro del comprobante, por lo que al no existir un complemento específico para tal efecto de sebe utilizar el complemento “Otros derechos e impuestos”, colocando en el atributo “Tasa” el valor “0.00”.
Para efectos de la emisión de la factura electrónica, en caso de ser necesario incluir información que no sea de carácter fiscal, como por ejemplo datos comerciales de la transacción, o bien datos requeridos por alguna regulación distinta a la fiscal, éstos podrán ser incorporados dentro de la facturo electrónica, mediante el usos de la facilidad de ensobretado denominada “Addenda”, que se señala en el Anexo 20 de la Resolución Miscelánea Fiscal.
Sí, en facturas electrónicas se tienen contempladas de tipo de “Egreso”.
La validación de la factura electrónica se realiza en la página del SAT en Internet, sección “Factura Electrónica”. Existen dos servicios de validación, uno en el que podrá realizar la consulta ingresando uno por uno los datos de cada factura a validar, y otro servicio mediante una herramienta de validación masiva de facturas electrónicas, en el cual se ingresarán archivos que contengan los datos de la facturas a validar
Los costos dependerán de los proveedores de certificación de factura electrónica y están sujetos a la libre oferta y demanda, el SAT no interviene en dicho tema. La certificación debe ser un proceso en línea. El proveedor de certificación de factura electrónica como cualquier otro contribuyente estará obligado a expedir comprobantes por sus ingresos.
Se deben conservar como parte de la contabilidad.
Soporte ContadorMx
¿No encontraste lo que buscabas?
Nuestro equipo puede ayudarte con tus compras, cursos y herramientas.