Sí, se debe desglosar el IVA en las facturas que amparen anticipos cuando el bien o producto a adquirir grave IVA. Fundamento Legal: Artículo 1 y 1-B de la LIVA y Anexo 20 Guía de llenado de los comprobantes fiscales digitales por internet versión 3.3, publicada en el Portal del SAT.
Categoría de ayuda
Emisión de CFDI
Consulta respuestas, soluciones y recomendaciones relacionadas con Emisión de CFDI.
126
preguntas publicadas
ContadorMx
Centro de ayuda
Preguntas frecuentes
Respuestas sobre Emisión de CFDI
126
resultados
La clasificación del catálogo se integra de acuerdo con las características comunes de los productos y servicios, y si están interrelacionados, la cual se estructura de la siguiente manera:
- División: Se identifica por el primero y segundo dígito de la clave.
- Grupo: Se identifica por el tercero y cuarto dígito de la clave.
- Clase: Se identifica por el quinto y sexto dígito de la clave.
- Producto: Se identifica por el séptimo y octavo dígito de la clave.
Un ejemplo es la clave 10101502:
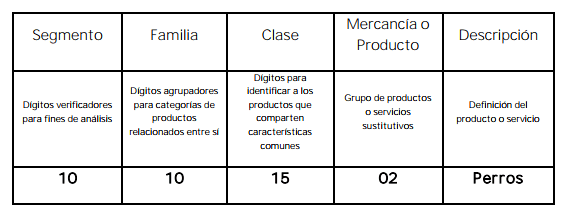
Se debe registrar una clave que permita clasificar los conceptos del comprobante, los cuales se deberán asociar a nivel Clase, es decir, cuando los últimos dos dígitos tengan el valor cero “0”, no obstante, se podrán asociar a nivel Producto, siempre y cuando la clave esté registrada en el catálogo.
Fundamento Legal: Anexo 20 versión 3.3 vigente y Anexo 20 Guía de llenado de los comprobantes fiscales digitales por internet versión 3.3, publicada en el Portal del SAT.
Los campos condicionales deberán informarse serán obligatorios- siempre que se registre información en algún otro campo que como resultado de las reglas de validación contenidas en el estándar técnico y precisadas en la Guía de llenado, obligue en consecuencia a que se registre información en dichos campos condicionales.
Fundamento Legal: Anexo 20 versión 3.3 vigente y Anexo 20 Guía de llenado de los comprobantes fiscales digitales por Internet versión 3.3, publicada en el Portal del SAT.
En la versión 3.3 del CFDI se expresarán los impuestos trasladados y retenidos aplicables por cada concepto registrado en el comprobante, debiéndose detallar lo siguiente:
- Base para el cálculo del impuesto.
- Impuesto (Tipo de impuesto ISR, IVA, IESPS).
- Tipo factor (Tasa, cuota o exento).
- Tasa o cuota (Valor de la tasa o cuota que corresponda al impuesto).
- Importe (Monto del impuesto).
Se debe incluir a nivel comprobante el resumen de los impuestos trasladados por Tipo de impuesto, Tipo factor, Tasa o cuota e Importe. Se debe incluir a nivel comprobante el resumen de los impuestos retenidos por Impuesto e Importe.
Asimismo, se debe registrar en su caso, el Total de los Impuestos Trasladados y/o Retenidos.
Fundamento Legal: Artículo 29-A, fracción VII, inciso a), primer y segundo párrafo del Código Fiscal de la Federación, Anexo 20 versión 3.3 vigente y Anexo 20 Guía de llenado de los comprobantes fiscales digitales por Internet versión 3.3, publicada en el Portal del SAT.
No, en la versión 3.3 del CFDI no aplica el uso de números negativos para ningún dato.
Fundamento Legal: Anexo 20 versión 3.3 vigente.
No, en caso de que se registre una clave distinta al uso del CFDI que le dará el receptor del comprobante, no será motivo de cancelación o sustitución, y no afectará para su deducción o acreditamiento de impuestos.
Fundamento Legal: Anexo 20 Guía de llenado de los comprobantes fiscales digitales por internet versión 3.3, publicada en el Portal del SAT.
Explora el Centro de ayuda
Otras categorías
Soporte Tecnico
81 FAQs
→
Comprobación Fiscal (CFDI)
76 FAQs
→
Contabilidad en Linea de ContadorMx
66 FAQs
→
Programas de Facturación
27 FAQs
→
Comercio Exterior
25 FAQs
→
CFDI Nóminas
24 FAQs
→
Gestión de Despacho Contable (ServiNet)
24 FAQs
→
Complemento para recepción de pagos
17 FAQs
→
Facturación en Línea CMX
10 FAQs
→
Realizar compras en ContadorMx
7 FAQs
→
Soporte ContadorMx
¿No encontraste la respuesta?
Busca en todas nuestras preguntas frecuentes o ponte en contacto con nuestro equipo.